Dorota Pietrzak
- W tym artykule:
- Dlaczego warto oszczędzać na emeryturę?
- System emerytalny w Polsce
- Ile wyniesie emerytura z ZUS?
- Ile odkładać na emeryturę miesięcznie?
- Jak zacząć oszczędzać na emeryturę – krok po kroku
- Gdzie oszczędzać na emeryturę?
- Indywidualne Konto Emerytalne (IKE)
- Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)
- Najczęstsze błędy przy oszczędzaniu na emeryturę
Oszczędzanie na emeryturę może brzmieć jak plan na bardzo odległą przyszłość. Szczególnie, gdy do zakończenia pracy zostało 20, 30 czy 40 lat.
Paradoks polega jednak na tym, że właśnie wtedy jest najłatwiej zacząć. Im więcej mamy czasu, tym mniejsza może być kwota odkładana co miesiąc.
Nie trzeba też od razu wpłacać tysięcy złotych ani znać się na giełdzie.
Najważniejsze jest ustalenie celu, rozpoczęcie regularnego oszczędzania i wykorzystanie rozwiązań, które dają korzyści podatkowe – przede wszystkim:
- Indywidualne Konto Emerytalne IKE
- Indywidualne Konto Zabezpieczenia Emerytalnego IKZE.
Z tego artykułu dowiesz się, jak zacząć oszczędzać na emeryturę, ile warto odkładać i jak wykorzystać IKE oraz IKZE, aby skutecznie budować kapitał na przyszłość.
Dlaczego warto oszczędzać na emeryturę?
Odpowiedź na pytanie, jak oszczędzać na emeryturę, warto zacząć od innego pytania: na co właściwie możesz liczyć, jeśli nie zrobisz nic poza opłacaniem obowiązkowych składek do ZUS?
Nie ma tu żadnej gwarancji określonej kwoty, a demografia i wydłużające się trwanie życia sprawiają, że przyszłe emerytury z ZUS będą stanowić coraz mniejszą część ostatniej pensji.
Dlatego dodatkowe oszczędzanie na emeryturę przestało być dodatkiem dla ostrożnych – staje się koniecznym uzupełnieniem świadczeń dla każdego, kto chce po zakończeniu aktywności zawodowej utrzymać zbliżony poziom życia i mieć środki nie tylko na podstawowe wydatki, ale również na realizację własnych potrzeb i planów.
Więcej na ten temat przeczytasz tutaj:
System emerytalny w Polsce
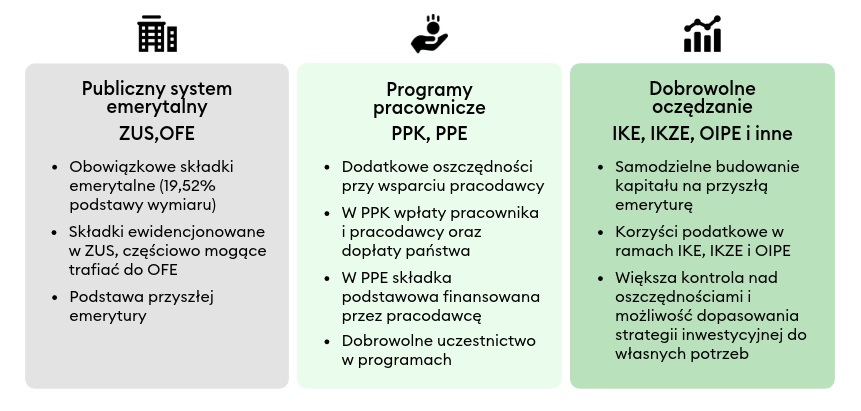
Zabezpieczenie finansowe na emeryturze w Polsce opiera się na trzech uzupełniających się źródłach:
- Publiczny system emerytalny – ZUS i OFE. Podstawą są obowiązkowe składki emerytalne (19,52% podstawy ich wymiaru), ewidencjonowane w ZUS, a częściowo mogące trafiać do Otwartych Funduszy Emerytalnych (OFE). To fundament przyszłej emerytury, który jednak nie zawsze wystarczy, by utrzymać dotychczasowy standard życia po osiągnięciu wieku emerytalnego.
- Programy pracownicze – PPK i PPE. Pracownicze Plany Kapitałowe PPK oraz Pracownicze Programy Emerytalne PPE pozwalają budować dodatkowe oszczędności przy wsparciu pracodawcy. W PPK wpłaty finansują pracownik i pracodawca, a państwo zapewnia dodatkowe dopłaty. W Pracowniczych Programach Emerytalnych pracodawca finansuje podstawową składkę a środki podlegają dziedziczeniu. Uczestnictwo w obu programach jest dobrowolne.
- Dobrowolne oszczędzanie – IKE, IKZE, OIPE i inne inwestycje. Indywidualne Konto Emerytalne IKE, Indywidualne Konto Zabezpieczenia Emerytalnego IKZE oraz Ogólnoeuropejski Indywidualny Produkt Emerytalny OIPE umożliwiają samodzielne gromadzenie kapitału na prywatną emeryturę z wykorzystaniem preferencji podatkowych. Możesz również samodzielnie inwestować w fundusze inwestycyjne, obligacje czy akcje, a także gromadzić środki na koncie oszczędnościowym, dopasowując sposób oszczędzania do swoich potrzeb i akceptowanego ryzyka.
Trzy filary oszczędzania na emeryturę
W dalszej części artykułu pokażemy, jak świadome planowanie emerytury może pomóc osiągnąć te cele.
Ile wyniesie emerytura z ZUS?
Aby zrozumieć, dlaczego warto zacząć oszczędzać na emeryturę już dziś, warto przyjrzeć się temu, jakiej wysokości świadczenia emerytalnego możemy spodziewać się z ZUS.
Kluczowym pojęciem, które pozwala oszacować przyszłe świadczenie emerytalne, jest stopa zastąpienia.
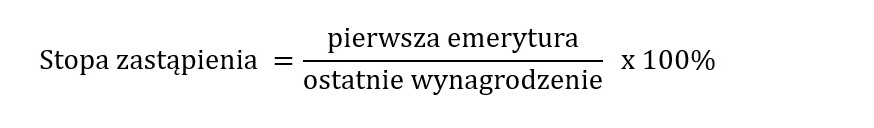
Z symulacji Zakładu Ubezpieczeń Społecznych wynika, że w 2027 r. stopa zastąpienia wyniesie około 54%. Oznacza to, że osoba przechodząca dziś na emeryturę otrzyma świadczenie emerytalne odpowiadające mniej więcej połowie swojej ostatniej pensji.
Prognozy wskazują na jeszcze mniejszy optymizm w kolejnych dekadach. Według szacunków ZUS stopa zastąpienia systematycznie spada i może obniżyć się do:
- około 43% w 2040 roku,
- około 34% w 2050 roku,
- zaledwie 24–25% w 2080 roku.
Stopa zastąpienia według szacunków ZUS
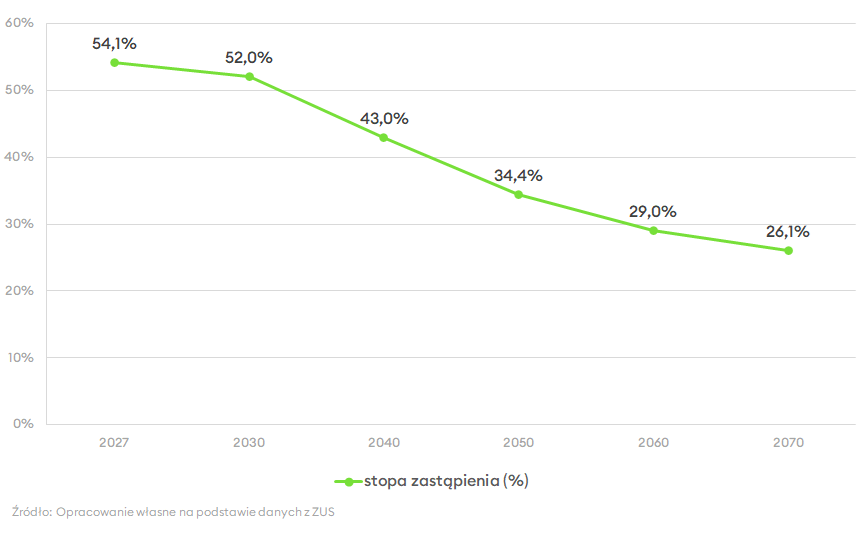
Innymi słowy, osoby, które dziś rozpoczynają lub są w środku kariery zawodowej, mogą liczyć z ZUS na emeryturę stanowiącą jedną trzecią, a w dalszej perspektywie nawet 25% ostatniego wynagrodzenia.
To dobrze pokazuje, dlaczego prywatna emerytura budowana samodzielnie – poza systemem powszechnym – ma dziś tak duże znaczenie.
Skorzystaj z naszych kalkulatorów i sprawdź, na jaką emeryturę możesz liczyć, dzięki wpłatom na IKE i IKZE.Oblicz swoją emeryturę
Ile odkładać na emeryturę miesięcznie?
Nie ma jednej konkretnej kwoty, ale możesz posłużyć się prostym schematem, ile pieniędzy będziesz potrzebować.
- Określ docelową stopę zastąpienia. Jeśli ZUS zapewni Ci realnie 40–50% ostatniej pensji, a chcesz utrzymać 70–80% dotychczasowego standardu życia, musisz samodzielnie uzupełnić różnicę – zwykle 20–30 punktów procentowych.
- Policz, ile to jest w złotówkach. Przy pensji 8000 zł brutto różnica 25 punktów procentowych to ok. 2000 zł miesięcznie, których zabraknie Ci z samego ZUS.
- Rozłóż tę kwotę na lata, które zostały Ci do emerytury. Im wcześniej rozpoczniesz oszczędzanie, tym mniejsza miesięczna wpłata wystarczy, żeby osiągnąć ten sam cel – to efekt procentu składanego.
Więcej na ten temat przeczytasz tutaj:
Jako punkt odniesienia można potraktować limit wpłat do Pracowniczych Planów Kapitałowych PPK, w którym maksymalne wpłaty własne i pracodawcy sięgają łącznie ok. 8% wynagrodzenia.
To rozsądny minimalny poziom oszczędzania pieniędzy z myślą o emeryturze – jeśli możesz przeznaczyć więcej, warto rozważyć samodzielne oszczędzanie w ramach IKE czy IKZE.
Nie musisz zaczynać od dużych kwot. Ważniejsza od wysokości pierwszej wpłaty jest systematyczność – regularne gromadzenie oszczędności. Nawet niewielkie wpłaty w długim horyzoncie inwestycyjnym dają większy efekt niż sporadyczne, wysokie wpłaty.
Jak zacząć oszczędzać na emeryturę – krok po kroku
- Sprawdź, na co możesz liczyć z ZUS. Skorzystaj z kalkulatora emerytalnego ZUS lub prognoz stopy zastąpienia, żeby oszacować wysokość przyszłego świadczenia i sprawdzić, jak duża może być różnica pomiędzy Twoją emeryturą a obecnymi zarobkami. Dzięki temu określisz potrzebny kapitał.
- Określ swój cel i horyzont czasowy. Zastanów się, ile chcesz zgromadzić oszczędności na emeryturę i ile czasu pozostało ci do jej osiągnięcia. Dłuższy horyzont inwestycyjny może pozwolić na większy udział bardziej ryzykownych aktywów w portfelu np. funduszy akcyjnych.
- Wybierz konto emerytalne dopasowane do twoich potrzeb. Jeśli zależy Ci na uldze podatkowej już dziś – wybierz IKZE. Jeśli wolisz elastyczność wypłat i zwolnienie z podatku Belki w przyszłości – wybierz IKE. Możesz też prowadzić oba konta jednocześnie.
- Wybierz tanie, dobrze zdywersyfikowane fundusze. Wysokość opłat za zarządzanie ma ogromne znaczenie w perspektywie 20–30 lat oszczędzania – nawet niewielkie różnice w kosztach mogą istotnie wpłynąć na wartość zgromadzonego kapitału emerytalnego.
- Zautomatyzuj regularne wpłaty. Ustaw comiesięczne zlecenie stałe, aby systematycznie odkładać pieniądze na przyszłą emeryturę. Regularna, automatyczna wpłata co miesiąc eliminuje pokusę odkładania decyzji „na później” i buduje zdrową dyscyplinę finansową.
- Kontroluj wyniki, ale nie reaguj na każde wahanie rynku. Regularnie, np. raz na kwartał sprawdzaj wyniki swojej inwestycji i oceniaj, czy przyjęta strategia nadal odpowiada Twoim celom. Unikaj podejmowania pochopnych decyzji pod wpływem krótkoterminowych zmian na rynku.
Nie pozwól, aby poziom Twojego życia na emeryturze znacząco odbiegał od obecnego. Zadbaj o swoją przyszłość samodzielnie i zainwestuj w ramach IKE i IKZE!Oszczędzaj na emeryturę z KupFundusz.pl
Gdzie oszczędzać na emeryturę?
Zastanawiając się, gdzie oszczędzać na emeryturę, warto przyjrzeć się dostępnym rozwiązaniom finansowym, które pomogą Ci systematycznie gromadzić kapitał i budować bezpieczeństwo finansowe na jesień życia.
PPK – emerytura współfinansowana przez pracodawcę i państwo
Jeśli pracujesz na etacie, prawdopodobnie uczestniczysz już w Pracowniczych Planach Kapitałowych. To rozwiązanie, w którym:
- wpłacasz podstawową składkę w wysokości 2% wynagrodzenia brutto (przy niższych zarobkach możesz obniżyć ją nawet do 0,5%, po spełnieniu określonych warunków),
- pracodawca dokłada 1,5% Twojego wynagrodzenia,
- państwo zapewnia jednorazową wpłatę powitalną (250 zł) oraz dopłatę roczną (240 zł), jeśli spełnisz warunki ustawowe.
PPK to wygodna forma oszczędzania, bo wpłaty są automatycznie potrącane z pensji, a dodatkowe środki od pracodawcy i państwa to realny, bezzwrotny zastrzyk kapitału. Wadą jest ograniczony wybór strategii inwestycyjnych (fundusze zdefiniowanej daty) oraz konieczność oddania części środków przy wcześniejszej wypłacie.
IKE i IKZE – konta emerytalne z korzyściami podatkowymi
Indywidualne Konto Emerytalne (IKE) oraz Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) to popularne i elastyczne rozwiązania pozwalające na samodzielne odkładanie środków na jesień życia .
W przeciwieństwie do PPK masz większą swobodę w decydowaniu o wysokości i częstotliwości wpłat oraz sposobie inwestowania zgromadzonych oszczędności – możesz np. wybrać tanie fundusze indeksowe, które w długim terminie potrafią pokonać droższe fundusze aktywnie zarządzane.
Więcej na ten temat przeczytasz tutaj:
Więcej o obu kontach piszemy w dalszej części artykułu, bo to właśnie one dają dziś największe korzyści podatkowe spośród wszystkich dostępnych form odkładania na emeryturę.
OIPE – europejski odpowiednik IKE
Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE) działa na podobnych zasadach co IKE i ma taki sam limit wpłat, ale wciąż jest w Polsce mało popularny, a oferta instytucji finansowych – ograniczona.
Samodzielne inwestowanie poza kontami emerytalnymi
Możesz też budować kapitał emerytalny zupełnie samodzielnie – inwestując w różne instrumenty finansowe tj. fundusze inwestycyjne, obligacje skarbowe czy akcje, bez zakładania dedykowanego konta emerytalnego. Dużą zaletą jest pełna dowolność i brak ograniczeń wiekowych przy wypłacie, jednak tracisz wtedy zwolnienie z podatku Belki oraz ulgę w PIT, jaką daje IKZE.
Od 2027 roku będzie można również inwestować na Osobistych Kontach Inwestycyjnych.
To nowa forma inwestowania, która pozwoli korzystać ze zwolnienia z podatku od zysków kapitałowych (tzw. podatku Belki).
Aktywa inwestycyjne o wartości do 100 tys. zł będą zwolnione również z podatku od wartości aktywów. Powyżej tego limitu naliczany będzie podatek od nadwyżki. OKI umożliwią inwestowanie m.in. w fundusze inwestycyjne, a zgromadzone środki będzie można wypłacać w dowolnym momencie.
Więcej na ten temat przeczytasz tutaj:
Skoro wiesz już, jakie masz opcje, warto przyjrzeć się bliżej IKE i IKZE – bo to one dają dziś najbardziej wymierne korzyści finansowe każdemu, kto systematycznie odkłada pieniądze na swoją przyszłość finansową.
Indywidualne Konto Emerytalne (IKE)
Największą zaletą Indywidualnego Konta Emerytalnego jest możliwość skorzystania ze zwolnienie z 19-procentowego podatku od zysków kapitałowych, czyli tzw. podatku Belki. Dzięki temu wypracowane zyski mogą w całości pozostać do Twojej dyspozycji.
Aby uzyskać tę korzyść, należy spełnić określone warunki:
- ukończyć 60. rok życia (lub 55 lat w przypadku nabycia uprawnień emerytalnych),
- dokonywać wpłat na IKE w co najmniej 5 dowolnych latach kalendarzowych lub wpłacić ponad połowę wartości wszystkich wpłat nie później niż 5 lat przed złożeniem wniosku o wypłatę.
Zgromadzone środki możesz wycofać również wcześniej, jednak od wypracowanych zysków zostanie pobrany podatek Belki. W przypadku Twojej śmierci środki z IKE trafią do Twoich bliskich (dziedziczą je wskazane przez Ciebie osoby).
Dlaczego warto wybrać IKE na KupFundusz.pl?
Na KupFundusz.pl możesz założyć IKE z funduszami inPZU, które już czwarty rok z rzędu zdobywa najwyższą ocenę w rankingu IKE z funduszami inwestycyjnymi przygotowywanym przez niezależny portal Analizy.pl.
Więcej na ten temat przeczytasz tutaj:
Za tym wyróżnieniem stoją konkretne korzyści:
- 28 strategii inwestycyjnych do wyboru – fundusze indeksowe i fundusze cyklu życia, które pozwalają dopasować sposób oszczędzania do indywidualnych potrzeb.
- Brak opłat za otwarcie i prowadzenie konta oraz brak prowizji dystrybucyjnych.
- Niskie opłaty za zarządzanie – tylko 0,5% w skali roku.
- Wygodna obsługa online – wszystkie inwestycje w jednym miejscu na KupFundusz.pl.
Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)
IKZE działa nieco inaczej niż IKE i daje korzyść podatkową od razu, a nie dopiero na emeryturze. Każdą wpłatę na IKZE możesz odliczyć od dochodu w rocznym zeznaniu PIT, co pozwala obniżyć podatek do zapłaty już przy najbliższym rozliczeniu podatkowym.
W 2026 roku limit wpłat na IKZE wynosi:
- 11 304 zł – dla osób zatrudnionych na umowie o pracę,
- 16 956 zł – dla osób prowadzących pozarolniczą działalność gospodarczą.
Przy wypłacie po ukończeniu 65. roku życia, pod warunkiem dokonywania wpłat w co najmniej 5 latach kalendarzowych, zapłacisz jedynie 10-procentowy zryczałtowany podatek od wypłacanej kwoty, bez dodatkowego podatku Belki.
Dlaczego warto wybrać IKZE na KupFundusz.pl?
IKZE z funduszami inPZU dostępne na KupFundusz.pl już od czterech lat utrzymuje pozycję lidera w rankingu IKZE z funduszami inwestycyjnymi niezależnego portalu Analizy.pl.
To potwierdzenie atrakcyjności rozwiązania, które łączy w sobie szereg korzyści:
- Brak opłat za otwarcie i prowadzenie konta oraz prowizji dystrybucyjnych.
- Niskie opłaty za zarządzanie – tylko 0,5% w skali roku.
- Niski próg wejścia – inwestowanie możesz rozpocząć już od 100 zł.
- Wygodna obsługa online – zarządzanie oszczędnościami w jednym miejscu na KupFundusz.pl.
IKE czy IKZE – co wybrać?
To jeden z najczęstszych dylematów osób, które chcą zacząć oszczędzać na emeryturę.
- IKE – to dobry wybór, jeśli zależy Ci na uniknięciu podatku od zysków kapitałowych przy wypłacie oszczędności w przyszłości, po spełnieniu ustawowych warunków.
- IKZE – sprawdzi się, jeśli chcesz obniżyć swój podatek PIT już teraz. Może być szczególnie atrakcyjne dla osób rozliczających część dochodów według 32-procentowej stawki podatkowej.
Dobra wiadomość jest taka, że nie musisz wybierać tylko jednego rozwiązania. Możesz prowadzić jedno IKE i jedno IKZE równolegle, korzystając z obu ulg podatkowych jednocześnie. Dodatkowo środki zgromadzone na obu kontach podlegają dziedziczeniu.
Masz już IKE lub IKZE w innej instytucji? Możesz je przenieść
Jeśli Twoje konto emerytalne jest już otwarte gdzie indziej, ale nie jesteś zadowolony z oferty funduszy czy wysokości opłat, nie musisz zaczynać od zera.
Przeniesienie IKE lub IKZE do nowej instytucji jest bezpłatne, nie powoduje utraty przywilejów podatkowych ani przerwania ciągłości oszczędzania, a cały proces możesz zlecić online.
Więcej na ten temat przeczytasz tutaj:
Najczęstsze błędy przy oszczędzaniu na emeryturę
- Odkładanie decyzji na później. Im wcześniej zaczniesz oszczędzać, tym więcej czasu dasz swoim pieniądzom na pracę. Zwlekanie ze startem oznacza, że aby zgromadzić podobny kapitał, w przyszłości trzeba będzie odkładać większe kwoty.
- Trzymanie wszystkich oszczędności na niskooprocentowanych lokatach lub kontach oszczędnościowych. Choć są to bezpieczne formy oszczędzania pieniędzy, w dłuższym okresie ich oprocentowanie może nie nadążać za inflacją, przez co oszczędności tracą siłę nabywczą.
- Niewykorzystywanie ulg podatkowych. Pomijając IKE i IKZE, możesz tracić możliwość skorzystania z preferencji podatkowych, które pomagają efektywniej budować kapitał na emeryturę.
- Podejmowanie decyzji pod wpływem emocji. Ciągłe śledzenie notowań i wycofywanie środków przy każdym spadku na rynku może utrudniać realizację długoterminowego planu inwestycyjnego. Dlatego warto wybierać inwestycje dopasowane do swoich indywidualnych potrzeb, poziomu akceptowanego ryzyka i konsekwentnie trzymać się przyjętej strategii.
- Nieuwzględnianie kosztów inwestowania. Nawet niewielkie różnice w opłatach za zarządzanie mogą w perspektywie wielu lat znacząco wpłynąć na wartość gromadzonych środkó. Dlatego przed wyborem funduszu warto porównać nie tylko jego strategię, ale również koszty.
Więcej na ten temat przeczytasz tutaj:
Możesz zacząć inwestować już od 10 zł.Najlepszy moment na inwestycję w przyszłość, to dzisiaj. Nie zwlekaj!
Zacznij budować swój plan emerytalny i finansową przyszłość już dziś.
Oszczędzanie na emeryturę nie wymaga wielkiego kapitału na start – wystarczą niewielkie kwoty, nawet 100 zł, żeby otworzyć IKE lub IKZE i zacząć inwestować. Liczy się przede wszystkim czas i regularne odkładanie pieniędzy, a im wcześniej zaczniesz, tym mniejszym wysiłkiem finansowym osiągniesz swój cel przed zakończeniem aktywności zawodowej.